
ケーススタディ(2026.9)
投資優遇税制と自社株承継
対策との合わせ技
《ケース》中小企業経営強化税制を自社株対策につなげたケーススタディ
Aさん(65歳)は、金属製品製造業を営むX株式会社(非上場企業)の社長である。高度な精密加工技術と品質マネジメントシステムの国際規格ISO9001による品質管理を強みとして、業績は堅調に推移している。
主な取引先は工作機械業界であるが、幅広い素材への加工に挑戦を続けてきた結果、自動車・航空宇宙・半導体・ロボット業界にも販路を広げている。積極的な設備投資により、技術の高度化と研磨から品質管理までの一貫生産体制を拡充してきており、今年度も、6000万円の設備投資を決めている。当該設備投資については、中小企業経営強化税制の適用を受ける予定である。
Aさんの長男Bさん(35歳)は、大学を卒業後、X社の親密取引先で生産管理・新製品開発・経理財務等、幅広い業務を経験し、昨年、X社に入社した。Aさんは、長男Bさんを後継者と位置付けているが、長男BさんがX社でさまざまな実績を積み、役員や従業員からの信頼を得たことを確認してから事業承継したいと考えている。また、Aさん自身、事業意欲は旺盛であり、新しい業界との取引基盤構築を強力に進めるつもりである。
一方、高業績を受けて、Aさんの自社株評価額も348百万円と高くなっており、今後の評価額上昇も見込まれることから、自社株承継対策に着手したいと思っている。
【自社株評価に係るデータ】
(1)業種:金属製品製造業
(2)資本金等の額(資本金):2000万円(発行済株式総数40万株)
(3)株主構成:Aさん100%
(4)従業員数:70名→会社規模は「大会社」
(5)X社および類似業種の比準要素等
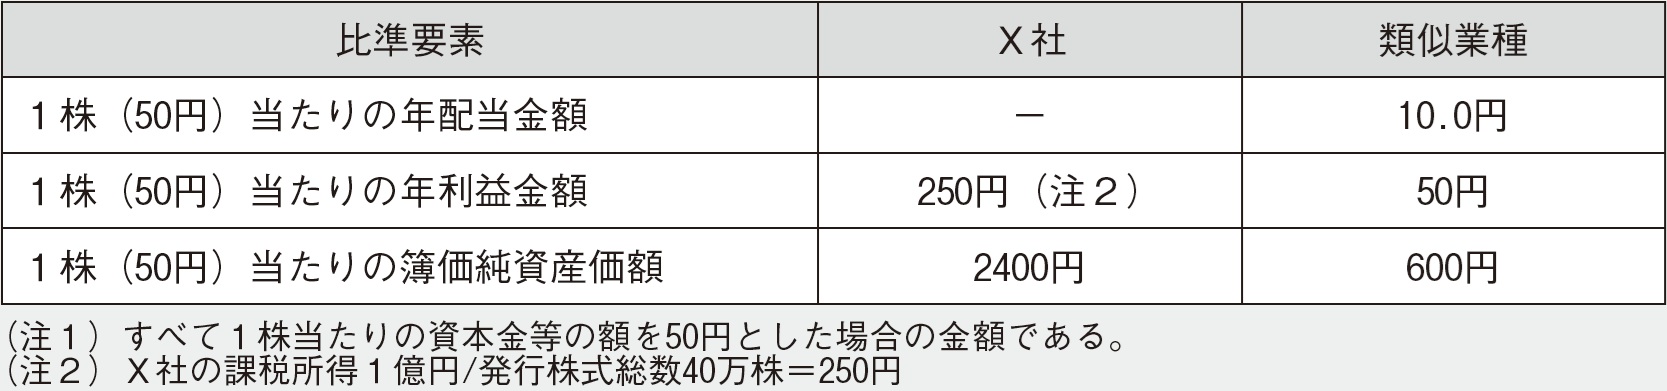
・類似業種の1株(50円)当たりの株価の状況 415円
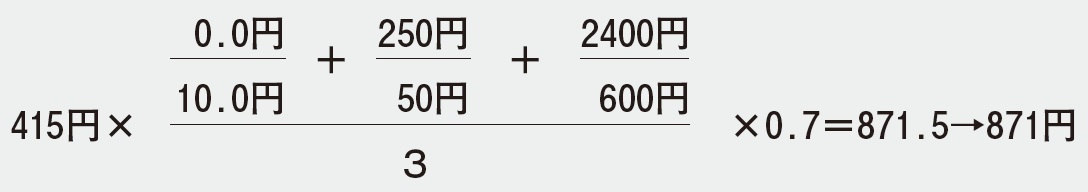
(6)類似業種比準価額の計算
(7)X社株式の純資産価額方式による1株当たりの評価額 2000円
(8)Aさんの自社株評価額
871円<2000円→871円
871円×40万株≒348百万円
高業績の中小企業にとって、親族内承継における自社株対策といえば、
①現オーナーに生前退職金を支給して、社長を後継者に譲り
②利益が一時的に低下し自社株評価額が下がったタイミングで
③相続時精算課税制度を使って後継者に自社株を贈与する
④要件に合致すれば、法人版事業承継税制の特例措置の適用を検討する
というスキーム(以下、「生前退職金スキーム」)が典型的でしょう。
この生前退職金スキームは、経営者が代表権を後継者に譲って会社経営から退くことが前提となっています。経営者の年齢・事業意欲や会社の経営状態、あるいは後継者の育成状況等を勘案すれば、今が最適な社長交代のタイミングとは限りません。特に、法人版事業承継税制の特例措置の適用期限が2027年12月31日に迫っているからといって、無理をして後継者を入社させ、準備もそこそこに社長交代をするような事業承継は慎重になるべきでしょう。また、退職金支給のタイミングではないことを理由として、オペレーティングリースや役員保険を導入する手法も喧伝されますが、課税の繰り延べありきに陥りがちであることには注意すべきです。
一方、日銀による2024年3月のマイナス金利の解除と2024年7月、2025年1月、12月と続く政策金利の引き上げに象徴されるように、日本も「金利のある時代」「インフレの時代」に転換しています。そこで、経営者としては、今後も高くなると予想される金利を上回る収益率を上げるべく、競争力を強化することが至上命題ともなっています。
このように、経営者にとっては、「守り」というべき「自社株対策」と「攻め」というべき「成長戦略」を同時に成立させるという大変難しい舵取りが求められています。
中小企業の成長戦略を税制面でサポートする制度に各種の投資優遇税制があります。本稿では、中小企業経営強化税制(以下、「本制度」)の活用を取り上げて、同時に自社株対策につなげるスキームを考えたいと思います。
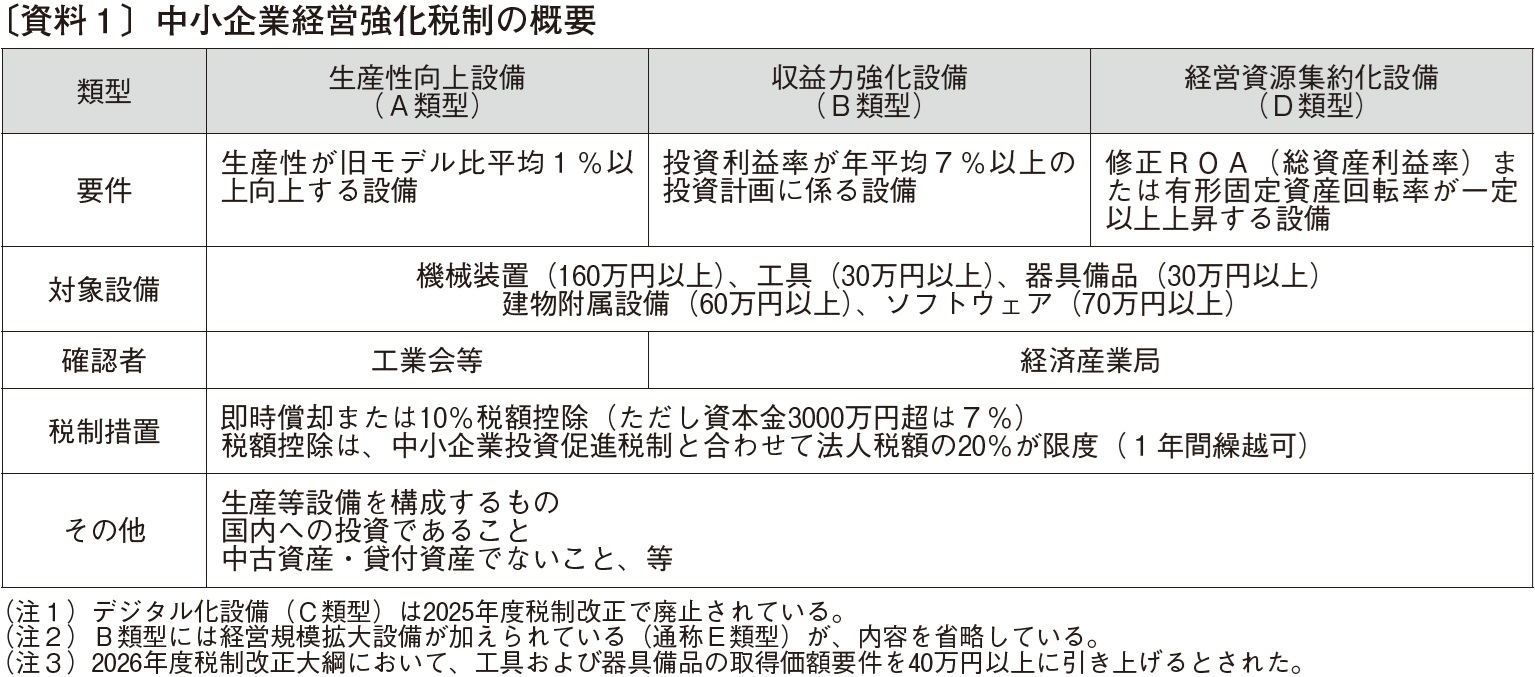
本制度は、中小企業者等が中小企業等経営強化法の認定を受けた経営力向上計画に基づき、対象設備の取得や製作等をした場合に、特別償却または税額控除を認めるものです(2027年3月31日までの取得等について適用)〔資料1〕。本設例における効果は次の通りです。
①特別償却
X社は6000万円の設備投資を決定していますが、例えば耐用年数が10年として定額法で減価償却するとした場合、通常は、毎年600万円(=6000万円÷10年)の減価償却費(損金)を計上しますが、中小企業経営強化税制の即時償却を選択すると、初年度に6000万円の減価償却費(損金)を計上することができます(厳密には備忘価額1円を残す)。よって、法人税率を30%として試算すると、初年度は6000万円×30%=1800万円の節税効果があり、その分キャッシュフローが増加することで設備投資負担が軽減されます。
ただし、即時償却を適用した場合、翌年以降の減価償却費がなくなるため、10年を通して見ると、費用化(損金化)できる金額は同じとなります。言い換えれば「課税の繰り延べ」「税金の前倒し軽減」となります。
②税額控除
X社の資本金は2000万円(≦3000万円)のため税額控除は10%となり、6000万円×10%=600万円が税額から控除できます。法人税額の20%が限度となりますが、法人税率を30%で試算すると、課税所得1億円×30%×20%=600万円のため、初年度に全額が控除できます(なお、初年度に全額控除できない場合、1年の繰り越しが認められる)。
即時償却は「課税の繰り延べ」であり、税額そのものの軽減効果はありませんが、税額控除の場合、税額が絶対的に減額となるメリットがあります。ただし、当初のキャッシュフロー捻出効果は即時償却の方が大きいといえます(即時償却1800万円>税額控除600万円)。
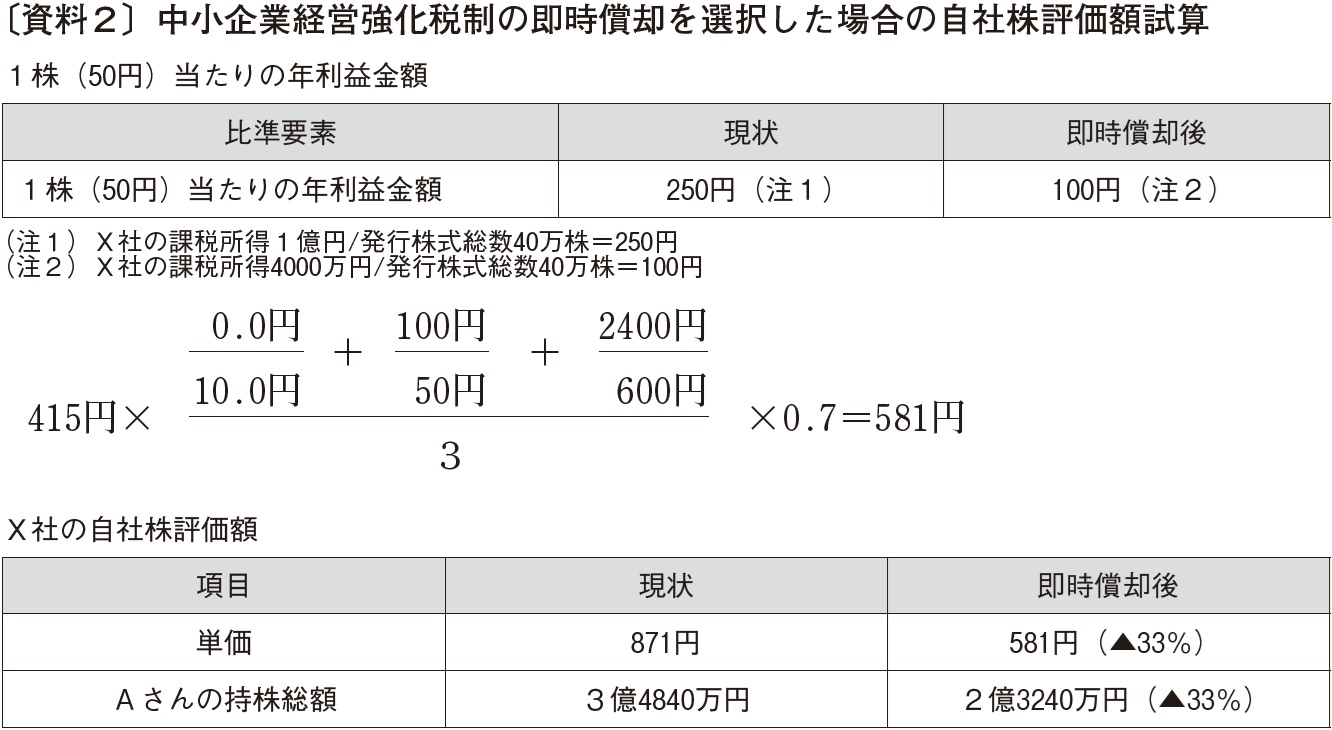
X社は会社の規模が大会社であるため、類似業種比準価額と純資産価額のいずれか小さい金額が自社株評価額となりますが、類似業種比準価額871円<純資産価額2000円のため、現状の評価額は類似業種比準価額871円です。
類似業種比準価額の比準要素は「配当」「利益」「簿価純資産」ですが、中小企業経営強化税制の即時償却を選択した場合、課税所得1億円が4000万円(=1億円-即時償却6000万円)となるため「利益」要素が大きく低下します。自社株評価額を試算すると〔資料2〕の通り581円と33%低下することが分かります。
自社株評価額が下がったとはいえ2億3240万円と高額であることから、Aさん保有の自社株の一部を贈与する場合でも、暦年贈与ではなく、相続時精算課税制度を使うのが妥当でしょう。Aさんの相続時には贈与時の価額で相続財産に加算されますが、自社株評価額の上昇がリスクとなる中では低下した価額で加算できる点もメリットといえます。
例えば、50,000株(12.5%)を相続時精算制度で贈与した場合の贈与税額は次の通りです。
贈与金額:50,000株×581円=2905万円
贈与税額:(2905万円-基礎控除110万円-特別控除2500万円)×20%=59万円
X社の場合、中小企業経営強化税制を適用して自社株評価額が下がったタイミングで、長男Bさんへの自社株の移転に着手し、長男Bさんの成長に合わせて移転を進め、最終的に、社長交代に伴う生前退職金支給時に移転を完了するというスケジュールが描けるものと考えられます。
本制度の適用を検討する場合、忘れてはならいのが「補助金」との併用です。補助金は、「圧縮記帳」という税制上の仕組みがありますが、「圧縮記帳」と本制度との併用は可能かという点について述べたいと思います。
結論を言えば、同じ設備投資について「補助金」を受けて税制上の「圧縮記帳」を適用し、さらに本制度の適用を受けることができます。
(1)国庫補助金の圧縮記帳
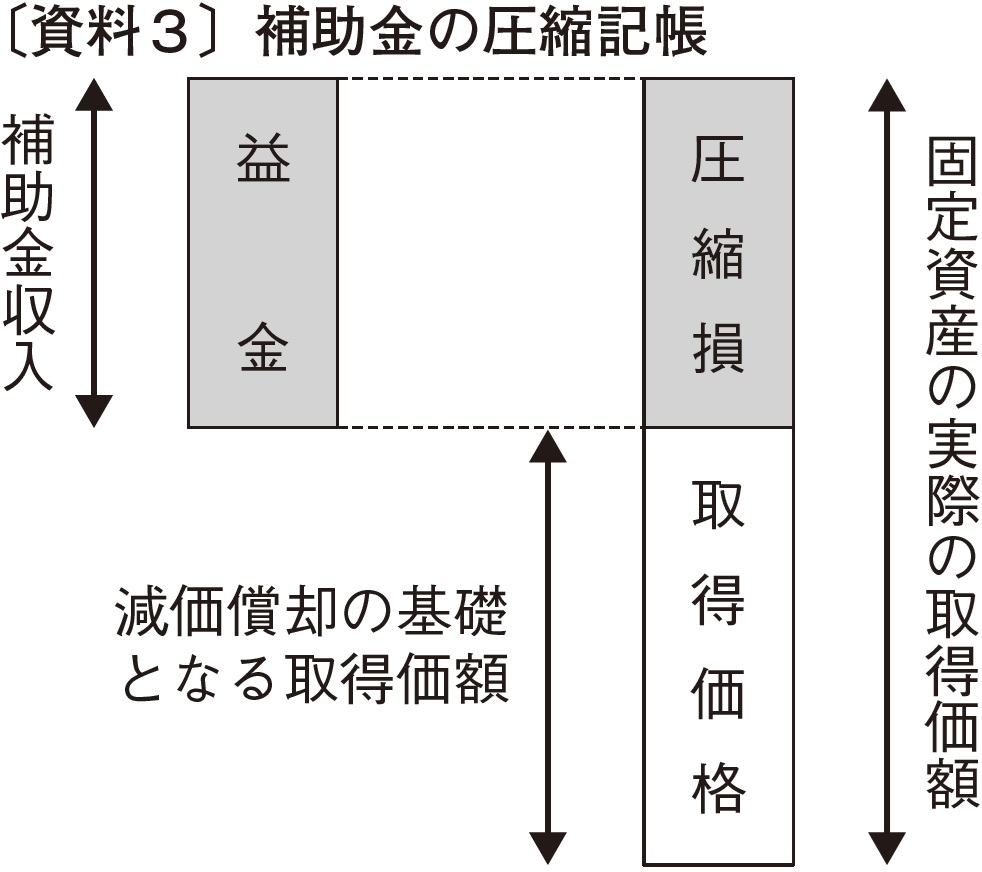
国庫補助金は原則として収益(益金)として計上されるため課税されます。しかし、補助金に課税すると補助金の政策効果を毀損してしまうため、補助金収入に対応する圧縮損という損金を計上する圧縮記帳という方法により課税の繰り延べが認められています〔資料3〕。
本設例の場合、6000万円の設備投資において、仮に「ものづくり補助金」の対象となり2500万円の補助金を受領した場合、2500万円の補助金収入を計上すると共に(このままだと2500万円に課税される)、2500万円の圧縮損を計上することで課税されません。
ただし、その後の減価償却は(6000万円ではなく)補助金収入を控除した3500万円に対して行われるため、減価償却費が少なくなります。結局は、即時償却と同様、課税の繰り延べとなります。
(2)国庫補助金の圧縮記帳と本制度の特別控除・税額控除の併用について
国庫補助金の圧縮記帳は法人税法本法に定められている規定であり、本制度は租税特別措置に定められている規定ですが、このように同一設備に対して、法人税法上の圧縮記帳を適用する資産について租税特別措置法上の特別償却・税額控除を重複適用することができます(一方、同一設備に対して租税特別措置法上の特例税制を重複適用することはできない)。
例えば、6000万円の設備投資について、2500万円の国庫補助金を受領し、圧縮記帳すると共に、本制度の特別償却または税額控除を適用することができます。ただし、本制度を適用する金額は国庫補助金の圧縮記帳後の取得価額が対象となるため、3500万円を対象として特別償却または税額控除を適用することになります。
従って、特別償却額は6000万円ではなく3500万円と小さくなるため、自社株評価額の軽減効果も小さくなることに留意する必要があります。
事業承継対策の切り口には、①遺産分割対策、②納税資金対策、③評価減対策、がありますが、今回取り上げた「中小企業経営強化税制」は、③評価減対策の有力な武器の一つになります。
自社株対策というと、企業財務に負荷がかかったり、痛めたりする側面が拭えないが、中小企業経営強化税制を活用した自社株対策は、取引先企業の成長戦略の副産物である点が意義深いと言え、伴走支援が求められる金融機関としては積極的に関与していきたい分野です。
なお、本制度については、経営力向上計画の認定や経済産業大臣の確認等、時間と体力を要する手続きがあることは踏まえておく必要があります。また、特定の政策目的を実現するための政策税制と位置付けられていることから、時々の経済政策や産業政策により、頻繁に改正される傾向もあるため、常に最新の情報に接することを心掛けたいと思います。
最後に、2026年度税制改正大綱において、本制度の大型版ともいえる「特定生産性向上設備等投資促進税制」の創設が盛り込まれました。自社株対策としての考え方は本制度と同じですので今後注目したい制度です。
税理士、中小企業診断士。1985年に三菱銀行(現三菱UFJ銀行)入行。営業店の法人第一部長、支社長(現支店長)を経て、2014年同行を退職。その後、中堅の税理士法人で税理士としての実務経験を積み、2015年独立開業。銀行本部時代に黎明期にあった事業承継業務を立ち上げた経験を活かし、税理士業界に転じてからも事業承継や教育活動に携わっている。